 Starvard.Starvard.
Starvard University · बजट 101
अपने पैसे को बताएं कि कहाँ जाना है। बजट कोई सज़ा नहीं है; यह एक योजना है जो सुनिश्चित करती है कि आपका पैसा आपके जीवन की सेवा करे।
पूरी गाइड संक्षेप में
बारह पाठ
पाठ 1
ज़्यादातर लोग "बजट" सुनते हैं और वंचना की तस्वीर देखते हैं: कोई लट्टे नहीं, कोई मज़ा नहीं, शर्म की एक स्प्रेडशीट। इसे उलट दें। बजट उस पर खर्च करने की अनुमति है जो आप पसंद करते हैं, क्योंकि महत्वपूर्ण चीज़ें पहले से संभाली हुई हैं। यह आश्चर्य करने के बीच का अंतर है कि आपका पैसा कहाँ गया और उसे बताने के बीच कि कहाँ जाना है।
शोध सुसंगत है: जो लोग बजट बनाते हैं वे ज़्यादा बचाते हैं, पैसे के बारे में कम तनाव लेते हैं, और साथियों के साथ खर्च पर कम बहस करते हैं। इसलिए नहीं कि बजट बनाना जादू है, बल्कि इसलिए कि ध्यान व्यवहार बदलता है। जो मापा जाता है वह प्रबंधित होता है, और जिसकी योजना बनाई जाती है उसे धन मिलता है।
यह कोर्स आपसे पैसे का आनंद लेना बंद करने को नहीं कहेगा। यह आपसे कहेगा कि आप पहले से और उद्देश्य से तय करें कि आपका पैसा किस लिए है। वह एकल बदलाव, प्रतिक्रियाशील खर्च से उद्देश्यपूर्ण खर्च तक, अगले ग्यारह पाठों की किसी भी एकल सलाह से ज़्यादा मूल्यवान है।
पाठ 2
बजट बनाने से पहले, डेटा इकट्ठा करें। एक पूरे महीने तक, हर डॉलर जो आप खर्च करते हैं रिकॉर्ड करें, कोई मूल्यांकन नहीं, अभी कोई बदलाव नहीं। एक ऐप उपयोग करें जो आपके खातों से जुड़ता हो, एक नोट्स फाइल, या कलम और कागज़। विधि मायने नहीं रखती; पूर्णता रखती है।
यह महीना आपको आश्चर्यचकित करेगा। लगभग हर कोई दो या तीन खर्च रिसाव खोजता है जिनके अस्तित्व का उन्हें कोई अंदाज़ा नहीं था: सदस्यता कब्रिस्तान, दैनिक सुविधा खर्च, वह श्रेणी जो उनके अनुमान से तीन गुना है। ये आश्चर्य एक अच्छे बजट की कच्ची सामग्री हैं।
ट्रैकिंग महीने के दौरान कुछ भी ठीक करने की कोशिश न करें। आप एक वैज्ञानिक हैं जो देख रहे हैं, एक न्यायाधीश नहीं जो सज़ा सुना रहा है। जिस पल ट्रैकिंग अपराधबोध के बारे में बन जाती है, आप इसे करना बंद कर देंगे। अभी जिज्ञासा, बाद में निर्णय।
पाठ 3
सबसे सरल बजट जो सचमुच काम करता है: घर ले जाने वाले वेतन का 50 प्रतिशत ज़रूरतों के लिए (आवास, भोजन, परिवहन, न्यूनतम ऋण भुगतान), 30 प्रतिशत इच्छाओं के लिए (बाहर खाना, शौक, यात्रा), और 20 प्रतिशत बचत और अतिरिक्त ऋण भुगतान के लिए। तीन बाल्टियाँ, कोई स्प्रेडशीट जिम्नास्टिक नहीं।
शक्ति रेलिंगों में है। जब आवास 40 प्रतिशत की ओर बढ़ता है, तो बजट आपको बताता है कि कुछ देना होगा, इससे पहले कि क्रेडिट कार्ड आपको बताए। जब इच्छाएँ अपनी 30 प्रतिशत सीमा तक पहुँचती हैं, तो आप बहने के बजाय जानबूझकर चुनते हैं। बाधाएँ स्पष्टता बनाती हैं।
उच्च लागत वाले शहर कई लोगों के लिए 50 प्रतिशत ज़रूरतों की सीमा तोड़ देते हैं, और यह ठीक है; 60/20/20 या जो भी वास्तविकता को दर्शाता है, उसमें समायोजित करें। प्रतिशत एक शुरुआती टेम्पलेट हैं, कानून नहीं। सिद्धांत निश्चित अनुपात है, बचत पहले, जीवनशैली बाद में।
पाठ 4
शून्य आधारित बजट हर एक डॉलर को महीना शुरू होने से पहले एक काम देता है। आय घटा सभी आवंटन बराबर शून्य। आपके खाते में शून्य नहीं, अनावंटित शून्य। हर डॉलर निर्धारित है: किराया, किराना, बचत, मज़े का पैसा, सब कुछ, उद्देश्य से।
यह विधि उन लोगों के लिए चमकती है जो कुल नियंत्रण चाहते हैं या जो ऋण से बाहर निकल रहे हैं। यह समझौतों को खुला करने के लिए मजबूर करती है: नई जैकेट का मतलब है कम बाहर खाना, स्पष्ट रूप से कहा गया। "विविध" कोहरे में कुछ नहीं छिपता क्योंकि कोई विविध नहीं है।
लागत प्रयास है: इसे हर महीने बनाने में 30 से 60 मिनट लगते हैं, और ट्रैक करने के लिए साप्ताहिक कुछ मिनट। ऐप अब इसे लगभग दर्द रहित बनाते हैं। अगर यह बहुत ज़्यादा लगता है, तो पाठ तीन की 50/30/20 विधि आपको 20 प्रतिशत काम के लिए 80 प्रतिशत लाभ देती है।
पाठ 5
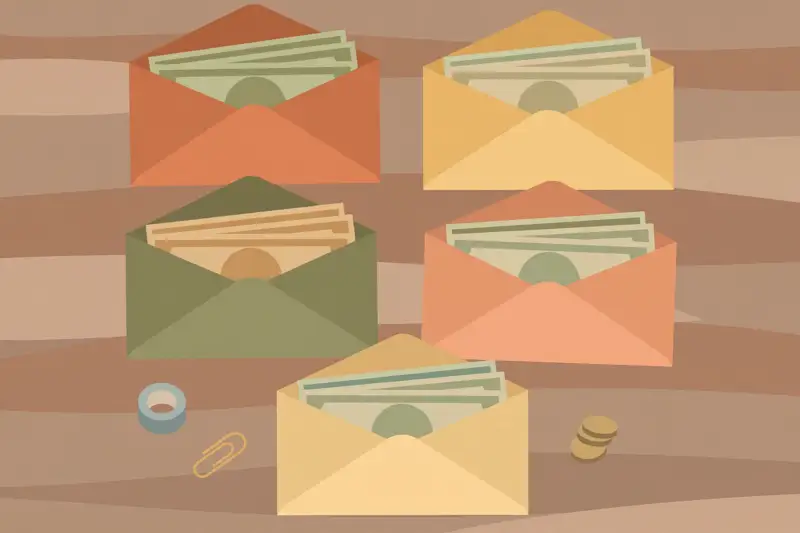
लिफाफा व्यवस्था वह बजट है जिसे आप छू सकते हैं। परिवर्तनीय खर्च के लिए लेबल वाले लिफाफों में नकद रखें: किराना, बाहर खाना, मज़ा, गैस। जब कोई लिफाफा खाली हो, तो वह श्रेणी महीने के लिए खत्म। शारीरिक सीमा वह करती है जो इच्छाशक्ति नहीं कर सकती।
यह इसलिए काम करता है क्योंकि नकद खर्च करना स्वाइप करने से ज़्यादा दर्द देता है, एक अच्छी तरह प्रलेखित मनोवैज्ञानिक प्रभाव। आभासी लिफाफों वाले बजट ऐप में डिजिटल संस्करण मौजूद हैं, और वे ज़्यादातर लाभ पकड़ते हैं। लेकिन अगर अधिक खर्च आपका मुख्य संघर्ष है, तो एक महीने असली नकद लिफाफे आज़माएं; सबक अविस्मरणीय है।
लिफाफों का उपयोग केवल परिवर्तनीय खर्च के लिए करें, निश्चित बिलों के लिए नहीं। किराए और उपयोगिताओं को लिफाफों की ज़रूरत नहीं है; किराना और मनोरंजन को है। पाँच या छह लिफाफे ज़्यादातर घरों को कवर करते हैं। व्यवस्था पुरानी, सरल, और क्रूरता से प्रभावी है।
पाठ 6
खर्च में कटौती तब असफल होती है जब यह उस पर निशाना साधती है जो आप पसंद करते हैं। तरकीब यह है कि जिसकी आपको परवाह नहीं है उसमें बेरहमी से कटौती करें और जिसकी परवाह है उसकी रक्षा करें। अपने ट्रैकिंग डेटा का निरीक्षण ऐसे खर्च के लिए करें जिसने कोई खुशी नहीं खरीदी: भूली हुई सदस्यताएँ, सुविधा शुल्क, दोहरी सेवाएँ, वह प्रीमियम स्तर जिसका आप कभी उपयोग नहीं करते।
तीन सबसे बड़े खर्च, आवास, परिवहन, और भोजन, हर बजट पर हावी हैं। यहाँ एक समझदार कदम पचास छोटे कदमों को हराता है। पुनर्वित्त, पट्टा नवीनीकरण पर एक सस्ता अपार्टमेंट, या हर हफ़्ते चार और रात के खाने पकाना, हर एक सुई को छोड़ दिए गए लट्टों के एक साल से ज़्यादा हिलाता है।
आवर्ती बिलों पर मोलभाव करें: इंटरनेट, फोन, बीमा। एक बीस मिनट की कॉल अक्सर 10 से 20 प्रतिशत काटती है। और एक तय राशि से ऊपर की गैर-ज़रूरी खरीदारी के लिए 48 घंटे का नियम लागू करें; ज़्यादातर "इच्छाएँ" दो दिनों में वाष्पित हो जाती हैं, और जो बचती हैं वे अपराधबोध मुक्त खरीदने लायक हैं।
पाठ 7
फ्रीलांसर और गिग कर्मचारी एक निश्चित वेतन का बजट नहीं बना सकते, इसलिए इसके बजाय एक निश्चित तनख्वाह का बजट बनाएं। अच्छे महीनों में, अधिशेष को एक धारण खाते में डालें। कमज़ोर महीनों में, धारण खाते से खुद को वही तनख्वाह दें। आप अपने खुद के स्थिर नियोक्ता बन जाते हैं।
तनख्वाह को अपने सबसे बुरे उचित महीने पर आधारित करें, औसत पर नहीं। जब पैसा आता है तो इस क्रम में प्राथमिकता दें: देय कर, ज़रूरी बिल, बचत लक्ष्य, फिर जीवनशैली। धारण खाते को स्थिर महसूस होने से पहले एक से दो महीने के खर्चों की ज़रूरत होती है; इसे पहला लक्ष्य बनाकर बनाएं।
त्रैमासिक अनुमानित करों को अपना खुद का उप-खाता मिलना चाहिए, किसी अन्य उद्देश्य के लिए अछूता। फ्रीलांसर जो कर के पैसे को खर्च के पैसे के साथ मिलाते हैं वे यह सबक ठीक एक बार सीखते हैं, आमतौर पर अप्रैल में।
पाठ 8
सिंकिंग फंड गांठदार खर्चों को चिकने मासिक खर्चों में बदल देते हैं। कार बीमा साल में दो बार देय है? छह से विभाजित करें और मासिक बचाएं। छुट्टी के उपहार, कार मरम्मत, वार्षिक सदस्यताएँ, छुट्टियाँ: हर एक को अपना छोटा फंड मिलता है, हर महीने स्वचालित रूप से भरा।
जादू यह है कि अनियमित बिल आपातकाल होना बंद कर देते हैं। जब $800 की कार मरम्मत आती है, तो फंड उसे कवर करता है और बजट नहीं डगमगाता। ज़्यादातर "अप्रत्याशित" खर्च सचमुच पूरी तरह अनुमानित होते हैं; वे बस मासिक नहीं आते।
तीन फंडों से शुरू करें: कार, उपहार और छुट्टियाँ, और घर या व्यक्तिगत रखरखाव। जैसे-जैसे आप अपने ट्रैकिंग डेटा में पैटर्न देखें, और जोड़ें। लेबल वाले उप-खातों या बाल्टियों वाला एक उच्च उपज बचत खाता उनके लिए आदर्श घर है।
पाठ 9
पैसे की लड़ाइयाँ शायद ही कभी पैसे के बारे में होती हैं; वे अनकही अपेक्षाओं के बारे में होती हैं। उपाय एक नियमित धन मुलाकात है: बीस मिनट, मासिक, साथ में खर्च और योजनाओं की समीक्षा, स्नैक्स के साथ और शून्य दोष के साथ। एजेंडा भविष्य है, अतीत का निरीक्षण नहीं।
साझा लक्ष्यों पर ताकतें मिलाएं जबकि स्वायत्तता बनाए रखें। कई खुश जोड़े साझा बिलों और बचत के लिए संयुक्त खाते, साथ में व्यक्तिगत "मज़े का पैसा" खाते चलाते हैं, कोई सवाल नहीं पूछा जाता। व्यक्तिगत भत्ता 90 प्रतिशत खर्च बहसों को शुरू होने से पहले खत्म कर देता है।
एक सीमा पर सहमत हों जिसके ऊपर खरीदारी को एक त्वरित सूचना मिले, शायद $100 या $200। उसके नीचे, कुल स्वतंत्रता। यह एकल नियम साझेदारी को स्वतंत्रता के साथ संतुलित करता है, और यह इसलिए काम करता है क्योंकि इस पर सहमति हुई थी, थोपा नहीं गया था।
पाठ 10
हर बजट टूटता है। कार खराब हो जाती है, चिकित्सा बिल आता है, महीना बस आपसे दूर हो जाता है। बजट असफल नहीं हुआ; वास्तविकता हुई। सही प्रतिक्रिया बजट को समायोजित करना है, उसे छोड़ना नहीं। बजट एक उपकरण है, नैतिक अनुबंध नहीं।
पाँच मिनट का रीसेट करें: क्या फटा, कितने से, और इस महीने कौन सी श्रेणियाँ उसे सोखती हैं? यह दिखावा करने के बजाय कि अधिक खर्च नहीं हुआ, लिफाफों के बीच पैसे खुले तौर पर हिलाएं। एक बुरा महीना डेटा है; छोड़ना एकमात्र असली असफलता है।
अगर वही श्रेणी लगातार तीन महीने टूटती है, तो बजट गलत है, आप नहीं। उस श्रेणी का आवंटन बढ़ाएं और कहीं और काटें, या स्वीकार करें कि आपकी योजना को पुनर्गठन चाहिए। बजट जीवन की सेवा करते हैं; जीवन बजट की सेवा नहीं करता।
पाठ 11
इच्छाशक्ति एक भयानक वित्तीय योजना है। स्वचालन एक बढ़िया योजना है। वेतन दिवस पर, पैसा अपने आप चलना चाहिए: बचत में, निवेशों में, सिंकिंग फंडों में, बिल भुगतान में। जो कभी आपके चालू खाते तक पहुँचता ही नहीं वह कभी खर्च नहीं होता।
स्वचालन ढेर: प्रत्यक्ष जमा विभाजन (हिस्सा बचत में), निवेश खातों में स्वचालित स्थानांतरण, हर निश्चित बिल के लिए ऑटोपे, और स्वचालित सिंकिंग फंड योगदान। त्रैमासिक समीक्षा के लिए कैलेंडर अनुस्मारक लगाएं, लेकिन व्यवस्था को मासिक खुद चलने दें।
इस हफ़्ते एक स्वचालन से शुरू करें, बचत स्थानांतरण। यहाँ तक कि प्रति वेतन दिवस $50, स्वचालित, $500 के इरादे को हराता है जो कभी नहीं हिला। हर महीने एक स्वचालन जोड़ें जब तक महत्वपूर्ण पैसा आपके बिना न हिले। सबसे अच्छा बजट वह है जिसे आपको याद रखने की ज़रूरत नहीं है।
पाठ 12
साल में एक बार, अपने पैसे की पूरी जाँच कराएं। श्रेणी के अनुसार साल के खर्च के कुल योग निकालें और अपनी योजना से तुलना करें। जो काम किया उसे मनाएं। जो बह गया उस पर ध्यान दें। आने वाले साल के लिए बजट अद्यतन करें: नई आय, नए लक्ष्य, नई लागतें।
समीक्षा एजेंडा: कुल मूल्य (ऊपर अच्छा है), बचत दर (सालाना ऊँची लक्ष्य रखें), ऋण शेष (नीचे अच्छा है), सदस्यता निरीक्षण (भूली हुई रद्द करें), बीमा खरीदारी (द्विवार्षिक), और लक्ष्य प्रगति (यात्रा, घर, स्वतंत्रता फंड)। एक केंद्रित घंटा, साल में एक बार।
फिर आने वाले साल के लिए एक धन लक्ष्य तय करें, बस एक। बचत दर एक अंक बढ़ाएं। आखिरी ऋण खत्म करें। यात्रा को नकद में वित्त दें। एक एकल स्पष्ट लक्ष्य बारह महीनों के छोटे निर्णयों को केंद्रित करता है, और अगले साल की समीक्षा एक जीत से शुरू होती है।
स्नातक
आपने ट्रैक किया, आपने एक विधि चुनी, आपने महत्वपूर्ण हिस्सों को स्वचालित किया, और आप जानते हैं कि जब जीवन योजना तोड़े तो क्या करना है। पैसा अब एक उपकरण है जिसे आप निर्देशित करते हैं, एक रहस्य नहीं जो आपके साथ होता है। हर डॉलर का एक काम है, और काम आपके जीवन की सेवा करते हैं।
पढ़ते रहें
यह कोर्स Starvard University का हिस्सा है, महानता के लिए प्रयासरत।
सटीकता पर एक नोट: Starvard पर आप जो कुछ पढ़ते हैं वह लोगों के साथ काम करते हुए AI एजेंटों की मदद से बनाया गया था। हम जो जाँच सकते हैं वह जाँचते हैं, लेकिन हम गारंटी नहीं दे सकते कि यहाँ सब कुछ सही, वर्तमान, या पूर्ण है। अगर कुछ सचमुच मायने रखता है, आपका स्वास्थ्य, आपका पैसा, एक ग्रेड, एक नौकरी, तो कृपया उस पर भरोसा करने से पहले किसी विश्वसनीय स्रोत से उसकी जाँच करें। यह पृष्ठ स्वचालित रूप से हिंदी में अनुवादित है। मूल वक्ताओं द्वारा समीक्षा जल्द आ रही है।