 Starvard.Starvard.
Universidade Starvard · Orçamento Básico
Diga ao seu dinheiro para onde ir. Um orçamento não é um castigo; é um plano que garante que o seu dinheiro sirva à sua vida.
O curso inteiro em resumo
As doze lições
Lição 1
A maioria das pessoas ouve “orçamento” e imagina privação: nada de cafés, nada de diversão, uma planilha de vergonha. Inverta isso. Um orçamento é permissão para gastar com o que você ama, porque as coisas importantes já estão cuidadas. É a diferença entre se perguntar para onde o seu dinheiro foi e dizer a ele para onde ir.
As pesquisas são consistentes: pessoas que fazem orçamento poupam mais, se estressam menos com dinheiro e discutem menos com parceiros sobre gastos. Não porque fazer orçamento seja mágica, mas porque atenção muda comportamento. O que é medido é gerenciado, e o que é planejado é financiado.
Este curso não vai pedir que você pare de aproveitar o dinheiro. Vai pedir que você decida, com antecedência e de propósito, para que serve o seu dinheiro. Essa única mudança, de gastos reativos para gastos intencionais, vale mais do que qualquer dica isolada das próximas onze lições.
Lição 2
Antes de construir um orçamento, reúna dados. Por um mês inteiro, anote cada dólar que você gastar, sem julgamento, sem mudanças por enquanto. Use um aplicativo que sincroniza com as suas contas, um arquivo de notas, ou caneta e papel. O método não importa; a completude importa.
Esse mês vai surpreender você. Quase todo mundo descobre dois ou três vazamentos de gastos que nem imaginava que existiam: o cemitério de assinaturas, os gastos diários por conveniência, a categoria que é o triplo do que a pessoa imaginava. Essas surpresas são a matéria prima de um bom orçamento.
Não tente consertar nada durante o mês de acompanhamento. Você é um cientista observando, não um juiz sentenciando. No momento em que acompanhar virar uma questão de culpa, você vai parar de fazer isso. Curiosidade agora, decisões depois.
Lição 3
O orçamento mais simples que realmente funciona: 50 por cento do salário líquido para necessidades (moradia, comida, transporte, pagamentos mínimos de dívidas), 30 por cento para desejos (restaurantes, passatempos, viagens) e 20 por cento para poupança e pagamento extra de dívidas. Três baldes, sem ginástica de planilha.
O poder está nas barreiras de proteção. Quando a moradia se aproxima de 40 por cento, o orçamento diz a você que algo precisa ceder, antes que o cartão de crédito diga. Quando os desejos atingem o limite de 30 por cento, você escolhe de forma deliberada em vez de ir à deriva. Restrições criam clareza.
Cidades com custo alto quebram o limite de 50 por cento para necessidades para muitas pessoas, e tudo bem; ajuste para 60/20/20 ou o que refletir a realidade. As porcentagens são um modelo inicial, não uma lei. O princípio são proporções fixas para poupança primeiro, estilo de vida depois.
Lição 4
O orçamento base zero dá a cada dólar uma tarefa antes de o mês começar. Renda menos todas as destinações é igual a zero. Não zero na sua conta, zero sem destinação. Cada dólar é reservado: aluguel, compras de mercado, poupança, dinheiro para diversão, tudo, de propósito.
Esse método brilha para pessoas que querem controle total ou que estão saindo das dívidas. Ele força os compromissos a ficarem à vista: a jaqueta nova significa menos restaurantes, dito de forma explícita. Nada se esconde na névoa dos “diversos” porque não há diversos.
O custo é esforço: leva de 30 a 60 minutos para construir a cada mês, mais alguns minutos por semana para acompanhar. Aplicativos tornam isso quase indolor hoje em dia. Se isso parecer demais, o método 50/30/20 da lição três oferece 80 por cento do benefício por 20 por cento do trabalho.
Lição 5
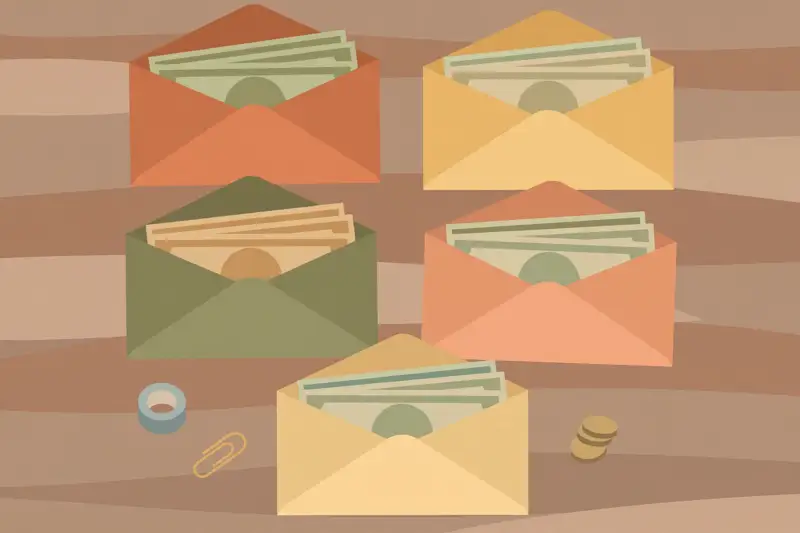
O sistema de envelopes é um orçamento que você pode tocar. Coloque dinheiro em envelopes identificados para gastos variáveis: compras de mercado, restaurantes, diversão, gasolina. Quando um envelope estiver vazio, aquela categoria acabou no mês. O limite físico faz o que a força de vontade não consegue.
Ele funciona porque gastar dinheiro em espécie dói mais do que passar o cartão, um efeito psicológico bem documentado. Versões digitais existem em aplicativos de orçamento com envelopes virtuais, e elas capturam a maior parte do benefício. Mas se gastar demais é a sua dificuldade central, experimente envelopes de dinheiro de verdade por um mês; a lição é inesquecível.
Use envelopes apenas para gastos variáveis, não para contas fixas. Aluguel e contas de serviços não precisam de envelopes; compras de mercado e entretenimento precisam. Cinco ou seis envelopes cobrem a maioria das casas. O sistema é antigo, simples e brutalmente eficaz.
Lição 6
Cortar gastos falha quando mira no que você ama. O truque é cortar sem piedade o que você não valoriza e proteger o que você valoriza. Audite os seus dados de acompanhamento em busca de gastos que não trouxeram alegria nenhuma: assinaturas esquecidas, taxas de conveniência, serviços duplicados, o plano premium que você nunca usa.
As três grandes despesas, moradia, transporte e comida, dominam qualquer orçamento. Um movimento inteligente aqui vence cinquenta movimentos pequenos. Refinanciar, um apartamento mais barato na renovação do contrato, ou cozinhar mais quatro jantares por semana movem o ponteiro mais do que um ano de cafés pulados.
Negocie as contas recorrentes: internet, telefone, seguro. Uma ligação de vinte minutos muitas vezes corta de 10 a 20 por cento. E institua uma regra de 48 horas para compras não essenciais acima de um valor definido; a maioria dos “desejos” evapora em dois dias, e os que sobrevivem valem a pena comprar sem culpa.
Lição 7
Freelancers e trabalhadores por aplicativo não podem fazer orçamento com um salário fixo, então faça orçamento com um salário fixo mesmo assim. Nos meses bons, transfira o excedente para uma conta de reserva. Nos meses fracos, pague a si mesmo o mesmo salário a partir da conta de reserva. Você se torna o seu próprio empregador estável.
Baseie o salário no seu pior mês razoável, não na sua média. Priorize nesta ordem quando o dinheiro chegar: impostos devidos, contas essenciais, meta de poupança, depois estilo de vida. A conta de reserva precisa de um a dois meses de despesas antes de parecer estável; construa ela como a primeira meta.
Impostos estimados trimestrais merecem a sua própria subconta, intocável para qualquer outro fim. Freelancers que misturam dinheiro de impostos com dinheiro de gastos aprendem essa lição exatamente uma vez, geralmente em abril.
Lição 8
Fundos de reserva transformam despesas em blocos em despesas mensais suaves. Seguro do carro vence duas vezes por ano? Divida por seis e guarde mensalmente. Presentes de fim de ano, reparos do carro, assinaturas anuais, férias: cada um ganha o seu próprio fundinho, alimentado automaticamente todo mês.
A mágica é que contas irregulares param de ser emergências. Quando o reparo de $800 do carro chegar, o fundo cobre e o orçamento nem se abala. A maioria das despesas “inesperadas” na verdade é perfeitamente previsível; elas apenas não chegam mensalmente.
Comece com três fundos: carro, presentes e festas de fim de ano, e manutenção da casa ou pessoal. Adicione mais conforme você identificar padrões nos seus dados de acompanhamento. Uma conta poupança de alto rendimento com subcontas ou baldes identificados é a casa ideal para eles.
Lição 9
Brigas por dinheiro raramente são sobre dinheiro; são sobre expectativas não ditas. A solução é um encontro regular sobre dinheiro: vinte minutos, mensalmente, revisando gastos e planos juntos, com lanches e zero culpa. A pauta é o futuro, não uma auditoria do passado.
Unam forças em metas compartilhadas preservando a autonomia. Muitos casais felizes mantêm contas conjuntas para contas e poupança compartilhadas, além de contas individuais de “dinheiro para diversão”, sem perguntas. A mesada pessoal encerra 90 por cento das discussões sobre gastos antes que elas comecem.
Combinem um limite acima do qual compras recebem um aviso rápido, talvez $100 ou $200. Abaixo dele, liberdade total. Essa única regra equilibra parceria com independência, e funciona porque foi combinada, não imposta.
Lição 10
Todo orçamento quebra. O carro morre, a conta médica chega, o mês simplesmente escapa de você. O orçamento não falhou; a realidade aconteceu. A resposta correta é ajustar o orçamento, não abandoná-lo. Um orçamento é uma ferramenta, não um contrato moral.
Faça uma reinicialização de cinco minutos: o que estourou, em quanto, e quais categorias absorvem isso neste mês? Mova dinheiro entre envelopes abertamente, em vez de fingir que o gasto excessivo não aconteceu. Um mês ruim é dado; desistir é a única falha real.
Se a mesma categoria quebrar por três meses seguidos, o orçamento está errado, não você. Aumente a alocação daquela categoria e corte em outro lugar, ou aceite que o seu plano precisa de reestruturação. Orçamentos servem à vida; a vida não serve a orçamentos.
Lição 11
Força de vontade é um plano financeiro terrível. Automação é um plano ótimo. No dia do pagamento, o dinheiro deve se mover sozinho: para poupança, para investimentos, para fundos de reserva, para pagamento de contas. O que nunca chega à sua conta corrente nunca é gasto.
A pilha de automação: divisão do depósito direto (parte para poupança), transferências automáticas para contas de investimento, pagamento automático de cada conta fixa e contribuições automáticas para fundos de reserva. Configure lembretes no calendário para revisar trimestralmente, mas deixe o sistema rodar sozinho mensalmente.
Comece com uma automação nesta semana, a transferência para poupança. Mesmo $50 por pagamento, automáticos, vencem $500 pretendidos mas nunca movidos. Adicione uma automação por mês até que o dinheiro importante se mova sem você. O melhor orçamento é aquele que você não precisa lembrar.
Lição 12
Uma vez por ano, faça um check-up completo do seu dinheiro. Reúna os totais de gastos do ano por categoria e compare com o seu plano. Celebre o que funcionou. Perceba o que desviou. Atualize o orçamento para o ano seguinte: nova renda, novas metas, novos custos.
A pauta da revisão: patrimônio líquido (para cima é bom), taxa de poupança (busque aumentar a cada ano), saldos de dívidas (para baixo é bom), auditoria de assinaturas (cancele as esquecidas), pesquisa de seguros (a cada dois anos) e progresso das metas (a viagem, a casa, o fundo da liberdade). Uma hora focada, uma vez por ano.
Depois defina uma meta de dinheiro para o ano que vem, apenas uma. Aumente a taxa de poupança em um ponto. Elimine a última dívida. Pague a viagem em dinheiro. Uma meta única e clara concentra doze meses de pequenas decisões, e a revisão do próximo ano começa com uma vitória.
Formatura
Você acompanhou, escolheu um método, automatizou as partes importantes e sabe o que fazer quando a vida quebra o plano. O dinheiro agora é uma ferramenta que você dirige, não um mistério que acontece com você. Cada dólar tem uma tarefa, e as tarefas servem à sua vida.
Continue aprendendo
Este curso faz parte da Universidade Starvard, em busca da grandeza.
Uma nota sobre precisão: muito do que você lê na Starvard foi criado com a ajuda de agentes de IA, trabalhando ao lado de pessoas. Verificamos o que podemos, mas não podemos garantir que tudo aqui seja verdadeiro, atual ou completo. Se algo realmente importa, a sua saúde, o seu dinheiro, uma nota, um emprego, verifique com uma fonte confiável antes de confiar nisso.
Tradução automática para o português. A revisão por falantes nativos está a caminho.