 Starvard.Starvard.
Starvard University · La tarjeta índice del dinero
Casi todo lo que necesitas saber sobre el dinero cabe en una sola tarjeta índice. Mike recorre las diez reglas, una por una, en un lenguaje claro y sencillo. Sin tonterías de gurús de las finanzas.
Mike presenta el curso. Treinta segundos. Vamos a poner tu dinero en orden.
Todo el curso en una tarjeta
La tarjeta en sí
Las doce lecciones
Lección 1
Todo lo que hay en este curso cabe en una tarjeta índice de 3x5. Léela arriba. Eso es, de verdad, el 90% de las finanzas personales. Las doce lecciones restantes solo explican por qué funciona cada línea, para que realmente las sigas.
Esta idea viene del periodista financiero Harold Pollack, quien una vez dijo que el mejor consejo sobre dinero cabe en una tarjeta índice, y que cualquiera que pida más probablemente está tratando de venderte algo. Tenía razón.
Lección 2
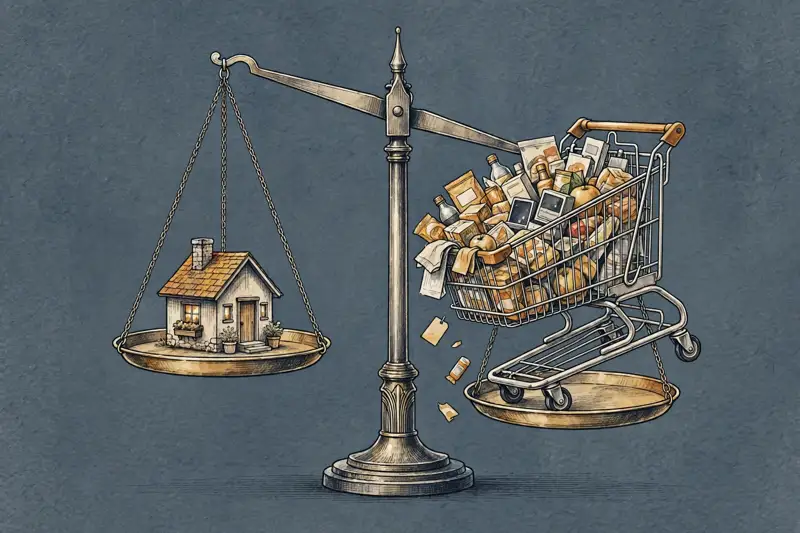
La primera regla es todo el juego. Toda fortuna que se ha construido empezó aquí. No importa si ganas $40,000 o $400,000: si el gasto iguala a los ingresos, la riqueza se queda en cero.
La brecha entre lo que ganas y lo que gastas es el único dinero que alguna vez podrá trabajar para ti. Amplía la brecha por ambos lados: gana un poco más, desea un poco menos. Desear menos es el superpoder que menos se valora.
Lección 3
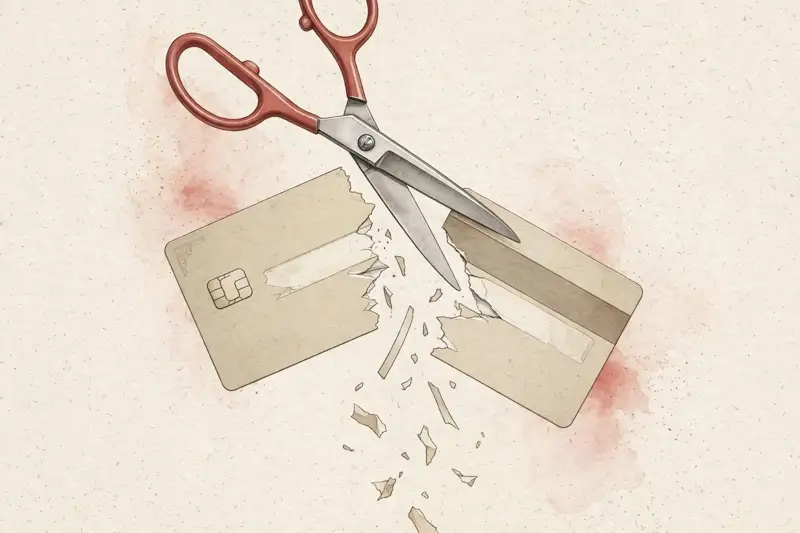
La deuda de tarjetas de crédito con intereses del 20 al 30% es una emergencia financiera, sin discusión. Mientras exista, cada dólar que “inviertes” ganando un 8% está perdiendo frente al 25% que estás pagando. Pagar una tarjeta al 24% es un rendimiento garantizado del 24%. Nada en el mercado supera eso.
Orden de operaciones: paga los mínimos en todo, y luego destina cada dólar extra al saldo con la tasa más alta hasta que desaparezca, y luego al siguiente. Después corta las tarjetas o congélalas. El plástico no es el problema, pero elimina la tentación mientras te recuperas.
Lección 4
Antes de invertir un solo centavo, guarda $1,000 en algún lugar aburrido y separado. Este es el fondo para cuando “se descompone el auto”. Sin él, cada sorpresa va a la tarjeta de crédito y vuelves a la espiral de la deuda.
Una vez que muera la deuda con intereses altos, hazlo crecer hasta llegar a 3 meses de gastos esenciales. No 6, no 12, todavía no. Tres meses cubren casi cualquier emergencia real, y cada dólar más allá de eso debería invertirse donde crece.
Lección 5
La mayoría de la gente ahorra lo que queda después de gastar. Nunca queda nada. Dale la vuelta: el día que llega el dinero, mueve el 20% a ahorros e inversiones de forma automática. Luego vive con el resto, sin culpa.
El veinte por ciento es la meta; empieza donde puedas. Un 5% automatizado supera a un 20% solo planeado. Súbelo un punto cada pocos meses y no lo sentirás. El truco es nunca ver ese dinero en tu cuenta de gastos.
Lección 6
Un fondo indexado posee una pequeña parte de cientos de empresas a la vez, por una comisión casi nula. A lo largo de décadas, este enfoque aburrido supera a aproximadamente el 90% de los administradores profesionales de dinero. No porque sea ingenioso, sino porque las comisiones y el error humano son caros y el fondo casi no tiene ninguno de los dos.
La receta: un fondo indexado del mercado total de acciones de Estados Unidos, y quizá uno internacional, conservados durante décadas. Esa es la cartera. Cuando el mercado cae un 20%, no haces nada, que es el movimiento más difícil y más rentable de la inversión.
Lección 7
La fuerza de voluntad no es confiable. Los sistemas sí lo son. Transferencias automáticas el día de pago: aportación al 401(k), transferencia a la IRA, transferencia a ahorros. El dinero se mueve antes de que puedas gastarlo, cada mes, para siempre.
La automatización también elimina el peor comportamiento del inversionista: estar tocando todo. No puedes vender en pánico en el punto más bajo si nunca inicias sesión. Configúralo, revísalo una vez al año, vive tu vida.
Lección 8
Comprar acciones individuales es apostar con pasos extra, y la casa está formada por profesionales con supercomputadoras. Si te encanta investigar empresas, está bien, pero usa dinero para divertirte: 5% o menos, dinero que podrías prender en fuego sin que cambie tu vida.
El dinero de la renta, el dinero de la jubilación, el dinero para la universidad de tus hijos va a fondos indexados. El dinero aburrido construye riqueza. El dinero emocionante construye historias, por lo general caras.
Lección 9
El gobierno literalmente te pagará por ahorrar, mediante beneficios fiscales. El orden: 401(k) hasta la aportación equivalente del empleador (dinero gratis, tómalo), luego la HSA si tienes una (triple ventaja fiscal), luego la IRA, y luego de vuelta al 401(k) hasta el máximo.
Una aportación equivalente al 401(k) es un rendimiento instantáneo del 100%. Nada más se le acerca. Si tu empleador ofrece una aportación equivalente del 3% y la dejas pasar, aceptaste un recorte salarial sin ninguna razón.
Lección 10
El seguro existe para las pérdidas que no podrías sobrevivir: salud, discapacidad, seguro de vida a término si hay personas que dependen de tus ingresos, inquilinos o propietarios de vivienda. Compra esos. Omite el resto: las garantías extendidas, el seguro para el teléfono y el seguro de vida permanente como “inversión” son centros de ganancias para los vendedores, no protección para ti.
Regla general: asegura el desastre poco frecuente, y cúbrete tú mismo lo pequeño con tu red de seguridad. Y compra un seguro de vida a término, no uno permanente. La diferencia de costo es enorme.
Lección 11
Los medios financieros existen para vender anuncios, no para hacerte rico. Nadie en la televisión sabe hacia dónde irá el mercado después; si lo supiera, no estaría en la televisión. Cada titular “urgente” está diseñado para hacerte operar, y operar enriquece a los intermediarios, no a ti.
Tu ventaja es el horizonte de tiempo. El ruido opera en horas. Tú operas en décadas. Mientras menos revises, más rico te vuelves. Elimina la aplicación.
Lección 12
La tarjeta, como lista de verificación:
Graduación
Gasta menos de lo que ganas. Elimina la deuda cara. Mantén una red de seguridad. Ahorra el 20% desde el principio. Fondos indexados, automatizados, durante décadas. Asegura la ruina, ignora el ruido. Diez reglas en una tarjeta de 3x5, y superan a cualquier consejo de moda que se haya vendido. Pega la tarjeta en tu refrigerador.
Sigue aprendiendo
Este curso forma parte de Starvard University, en busca de la grandeza.
Una nota sobre la precisión: gran parte de lo que lees en Starvard fue creado con ayuda de agentes de inteligencia artificial, trabajando junto a personas. Revisamos lo que podemos, pero no podemos garantizar que todo aquí sea verdadero, actual o completo. Si algo realmente importa, tu salud, tu dinero, una calificación, un trabajo, por favor verifícalo con una fuente confiable antes de basarte en ello. Traducción automática al español. La revisión por hablantes nativos está en camino.